انخفاض إنتاج البطاطس الصناعية الأوروبية بـ 25.4% لموسم 2026
صغر حجم الدرنات والإنبات المبكر يهددان مخزون البطاطس الصناعية الأوروبية لعام 2027
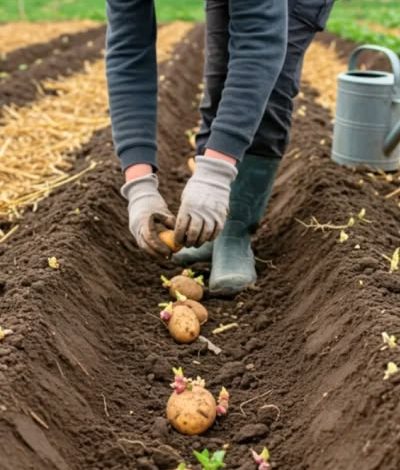

بدأ موسم التسويق 2026/2027 لسوق البطاطس الصناعية الأوروبية على وقع تراجع حاد في إجمالي حجم الإنتاج مقارنة بالموسم السابق، نتيجة تضافر العوامل الجوية القاسية وموجات الحرارة والجفاف التي ضربت مناطق الزراعة الكبرى في شمال غرب القارة.
وكشف تقرير صادق عن مزارعي البطاطس في شمال غرب أوروبا (NEPG) أن إجمالي إنتاج دول الاتحاد الأوروبي الأربع الكبرى (بلجيكا، فرنسا، ألمانيا، وهولندا) هبط إلى 20.695 مليون طن خلال الموسم الحالي، بإنخفاض قدره 25.4% مقارنة بإنتاج عام 2025، وبنسبة تراجع بلغت 13.7% عند المقارنة بمتوسط السنوات الخمس الماضية.
وجاء هذا الهبوط الإنتاجي نتيجة انكماش المساحات المزروعة إلى 521,455 هكتارًا بنسبة تراجع 13.7%، إلى جانب انخفاض متوسط إنتاجية الهكتار الواحد إلى 40.5 طن للهكتار بنسبة تراجع 13.9% مقارنة بمستويات عام 2025. وسجلت بلجيكا تراجعًا حادًا في حجم المحصول بلغ 35.3%، في حين سجلت فرنسا وألمانيا وهولندا تراجعات تجاوزت نسبة 20%.
ورغم هذه الأرقام، أكد دومينيكو سيتيريو، رئيس منظمة “RUCIP” لقواعد وممارسات التجارة الأوروبية البينية في البطاطس والشريك بشركة “دومينيكو سيتيريو وشركاه” الفيرونية، أن مستويات الأسعار لن ترتبط فقط بالأحجام المحصودة، بل إن العامل الحاسم سينحصر في كمية المخزون المتوافق مع المعايير الفنية والجاهز للتخزين والتوريد بين شهري فبراير وأبريل من عام 2027.
تراجع الجودة ومخاطر الإنبات المبكر يضغطان على السوق الفوري
أفادت تقارير الرابطة الوطنية لمنتجي الحبوب ورصد الجودة بأن الدرنات الناتجة عن محصول عام 2026 تميزت بكونها أصغر حجمًا وأقصر طولاً مقارنة بالمتوسطات المعتادة.
وتحذر الأوساط الصناعية من أن تراجع الأحجام يضيق نطاق المنتجات الصالحة للتصنيع، لا سيما في خطوط إنتاج أصناف الرقائق والمقليات التي تتطلب مواصفات قياسية خاصة.
ويشكل خطر “الإنبات المبكر” عائقًا تنفيذيًا يهدد القدرة على تخزين البطاطس لفترات ممتدة، وهو ما يرفع من خسائر “الأطنان الصالحة للاستخدام” مقارنة بإجمالي الأطنان المحصودة فعليًا، مما يلقي بتبعات صعبة على قدرة المزارعين والموردين في الوفاء بالعقود المبرمة، وبخاصة داخل المزارع البلجيكية والفرنسية.
واستجابت الأسواق الفورية والسريعة لهذه المتغيرات مبكرًا؛ حيث قفز سعر بطاطس “فونتاني بيلجابوم” إلى 20 يورو لكل 100 كيلوغرام في 25 سبتمبر، بينما تراوحت أسعار “PotatoNL” بين 21 و27.50 يورو لكل 100 كيلوغرام خلال الأسابيع الأخيرة.
ويتخوف المتعاملون من الشريحة الزمنية الممتدة من فبراير إلى أبريل 2027، باعتبارها المحك الحقيقي لقياس كفاءة المخزون المتبقي وحجم الفقد القائم، والتأكد من مدى استجابة الشحنات لمتطلبات المصانع والشركات الكبرى.
ازدواجية الأسعار وتأثير انكماش صادرات المنتجات المصنعة
تُظهر تحليلات مؤسسة “DCA Market Intelligence” أن حجم المحصول الإجمالي لدول “EU-4” البالغ نحو 20.8 مليون طن شهد التعاقد على النسبة الأكبر منه مسبقًا قبل بدء عمليات الحصاد الميداني.
وتتلقى المصانع وخطوط المعالجة إمداداتها حاليًا عبر العقود القائمة والإنتاج المباشر من الحقول، بينما يقتصر النشاط داخل “السوق الحر” على نطاق ضيق.
وأحدثت هذه الوضعية خلق نظامpricing مزدوج داخل قطاع البطاطس الصناعية الأوروبية:
سوق العقود المسبقة: والذي شهد انخفاضًا في أسعار عقود 2026 بنسبة 25% للتسليمات المبكرة ومن 15% إلى 17% للتسليمات المتأخرة مقارنة بأسعار عام 2025، مما يقلل من آثار الندرة على المدى القريب.
سوق الشراء الحر: والذي يتعرض لموجات تقلب عالية وقفزات سعرية سريعة مع استمرار الطلب الهامشي من المصانع لتغطية العجز التوريدي.
وتأتي هذه الضغوط بالتزامن مع الانخفاض الذي سجلته تجارة المنتجات المصنعة داخل الاتحاد الأوروبي بنسبة 1.8%، وتراجع سعر الشراء الحر لبعض الأصناف من 30 يورو/100 كجم في نهاية فبراير 2025 إلى 7.50 يورو/100 كجم في بداية يونيو الماضي، مما يؤكد حساسيات السوق تجاه تغيرات الصادرات والمنافسة الدولية.
دور بولندا كصمام أمان والاحتياجات الاستيرادية للسوق الإيطالي
خارج نطاق دول الاتحاد الأوروبي الأربع الكبرى، تبرز بولندا كعامل توازن محوري يمتلك قدرة على سد الفجوة التموينية في أوروبا الوسطى والجنوبية.
وسجلت بولندا إنتاجًا قدره 7 ملايين طن في عام 2025 بزيادة 18.4% عن عام 2024، مقابل استهلاك محلي يتراوح بين 5.5 و6 ملايين طن، مع استمرار المؤشرات الإيجابية وانخفاض مخاطر الجفاف لموسم 2026.
ويمكن للإنتاج البولندي خفض حدة النقص عبر مسارين؛ إما بضخ المواد الخام نحو المصانع المجاورة، أو استيعاب الصناعات البولندية المحلية من النشا والرقائق لحصص أكبر وتحرير شحنات أخرى للتصدير الإقليمي.
بالنسبة للسوق الإيطالي، ينعكس هذا التوتر عبر حركة أسعار وتوافر المواد الخام المستوردة ومدى استقرار المنتجات المصنعة والمجمدة.
حيث استوردت إيطاليا نحو 286.8 ألف طن من المنتجات البطاطس المجمدة والمحفوظة (تحت البند الجمركي HS 200410) خلال عام 2024، مما يطرح أهمية متابعة إعادة التوازن في تدفقات سلاسل الإمداد بدول وسط أوروبا لحماية احتياجات المصانع والأسواق الاستهلاكية.
أخترنا لك .. استقرار أسعار البطاطس في ألمانيا رغم انخفاض المساحات المزروعة
أسعار البطاطس البرازيلية تقفز 40% مع تراجع المعروض ومخاوف الإنتاج
تابعنا على الفيس بوك .. من هنا