تقرير عالمي: أسواق الأفوكادو تشهد تحولات موسمية وتغيرات في خرائط التجارة الدولية
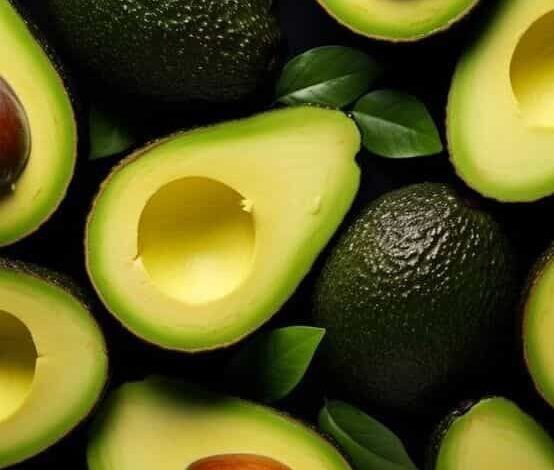

تشهد أسواق الأفوكادو العالمية حاليًا فترة انتقالية موسمية مع تراجع إمدادات دول نصف الكرة الجنوبي مثل بيرو وجنوب أفريقيا، مقابل دخول إنتاج دول المكسيك وتشيلي والمغرب وإسبانيا وإسرائيل إلى الأسواق.


وتسجل الأسواق الأوروبية تغيرات ملموسة في حركة التجارة وتفاوتًا في مستويات الأسعار، وسط توقعات بتراجع مؤقت في حجم المعروض الإجمالي خلال شهر أكتوبر الجاري، بالتوازي مع دخول حظر استيراد منتجات المستوطنات الإسرائيلية حيز التنفيذ في عدد من الدول الأوروبية.
وفي أمريكا الشمالية، تصدرت المكسيك قائمة الموردين الرئيسيين مع ختام مواسم التوريد في كاليفورنيا وبيرو، في حين تشير التقديرات إلى انتعاش الصادرات المغربية، ودخول كوينزلاند الأسترالية لتشغيل إمدادات جديدة تعوض تراجع إنتاج غرب أستراليا.
قيود هولندية وتذبذب أسعار الأفوكادو الإسرائيلي في أوروبا

تلقي التطورات التنظيمية والسياسية بظلالها على تداولات الأفوكادو في الأسواق الأوروبية، ولا سيما في إيطاليا التي شهدت تراجعًا في الأسعار إثر تحول مسار الشحنات.
ودخل الحظر الهولندي على استيراد وشراء وبيع البضائع القادمة من المستوطنات الإسرائيلية في الأراضي الفلسطينية المحتلة حيز التنفيذ اعتبارات جمركية صارمة بدءًا من 22 سبتمبر 2026، لتنضم هولندا إلى أيرلندا وبلجيكا وإسبانيا.
وأدى هذا الحظر وتكثيف الرقابة الجمركية بمطار سخيبول في أمستردام إلى تحويل كميات من الأفوكادو الإسرائيلي ذات القشرة الخضراء كانت مخصصة للسوق الهولندية نحو أسواق أوروبية أخرى، مما تسبب في هبوط حاد لأسعار الشراء.
وانخفضت أسعار الصندوق زنة 4 كيلوغرامات من مستويات تراوحت بين 11 و13 يورو لأصناف (بينكرتون، وريان، وإيتينجر) إلى مستويات تتراوح بين 7 و8 يورو، مسجلة تراجعًا قدره 4 إلى 5 يورو خلال أسبوع واحد.
على جانب آخر، شارف موسم الأفوكادو البيروفي صنف “هاس” على الانتهاء مع توفر أحجام كبيرة (حجم 12)، مقابل زيادة الطلب على الأحجام المتوسطة (16 و18 و22).
وانخفضت أسعار الشراء للأفوكادو البيروفي إلى نحو 8 يورو مقارنة بنحو 11 إلى 12 يورو سابقًا. ومن المتوقع بدء وصول إنتاج صنف “هاس” الإسرائيلي والمغربي والكولومبي والكيني تدريجيًا بين أواخر أكتوبر ونوفمبر، وسط تحفظات تجارية على جودة المعروض الجنوب أفريقي المتبقي.
جدير بالذكر أن الاستهلاك الإيطالي للأفوكادو سجل نموًا بنسبة 10% خلال السنوات الثلاث الماضية، ليصل معدل الشراء إلى 7 مرات سنويًا بمتوسط يتجاوز 400 غرام لكل عملية تسوق، وفقًا لبيانات مؤسسة “YouGov”.
توقعات الإنتاج والمواسم في إسبانيا وفرنسا وألمانيا
تتهيأ إسبانيا لبدء حصاد صنف “هاس” الأكثر زراعة خلال الأسبوع 46 من العام الجاري، عقب انطلاق موسم صنف “بيكون” المحدود وصنف “فويرتي”.
وتشير التقديرات الإسبانية إلى تسجيل محصول يتراوح بين 110 آلاف و120 ألف طن لموسم 2026/2027، مع توقعات بتجاوز مبيعات السوق الطازجة 100 ألف طن، حيث عوضت البساتين الشابة الأضرار الناجمة عن الفيضانات في مناطق مالقة وقادس.
وفي فرنسا، يتأثر السوق بتباطؤ استهلاكي عام في قطاع المنتجات الطازجة، مما أدى إلى تراجع الأسعار وتراكم الأحجام الصغير جداً والكبيرة جداً، مقابل استقرار نسبي للأحجام المتوسطة.
وتترقب الأسواق الفرنسية دخول الشحنات المغربية والإسرائيلية بكثافة، مع توقعات بانخفاض المعروض الإجمالي بنحو مليون كرتونة خلال الأسبوعين 43 و44، مما قد يعيد التوازن المستهدف للأسعار.
أما في ألمانيا، فتتواصل الشحنات البيروفية حتى نهاية الأسبوع 40 مع انسحاب جنوب أفريقيا وتراجع إمدادات كينيا وتنزانيا، بينما يقتصر دور الإنتاج التشيلي على سد فجوة المعروض خلال أكتوبر بسبب ارتفاع أسعاره، وسط توقعات باستقرار حركة التوريد القادمة من كولومبيا والمغرب مع أواخر الشهر.
المكسيك تقود أمريكا الشمالية وتراجع محصول بيرو وكولومبيا
تسيطر المكسيك على سوق الأفوكادو في أمريكا الشمالية مع نهاية موسمي كاليفورنيا وبيرو. وضاعفت المكسيك حصصها التصديرية بعد تسجيل إنتاج يقارب 6 مليارات رطل في 2025، صَدّرت منها 2.69 مليار رطل، ووجهت نحو 2.38 مليار رطل إلى الولايات المتحدة الأمريكية.
وعلى صعيد دول اللاتينية الأخرى:
بيرو: خفضت جمعية التصدير البيروفية توقعات النمو، لترجح انخفاض الصادرات بنسبة 1.9% خلال 2026 بسبب ظاهرة “النينيو” وارتفاع درجات الحرارة. وتستحوذ أوروبا على 67% من شحنات بيرو عبر الموانئ الهولندية.
كولومبيا: تراجع المحصول الموازي بنسبة 40% إلى 45% لظروف جوية. وتحولت 98% من الصادرات الكولومبية نحو الأسواق الأوروبية عقب تراجع حصتها في السوق الأمريكي من 32% إلى 9% تحت ضغط المنافسة المكسيكية.
البرازيل: أدى التوسع بزراعة 1000 هكتار سنويًا ومنافسة الأفوكادو البيروفي إلى ضغوط على ربحية الثمار الصغيرة، وسط استهداف الوصول لإنتاج 1000 حاوية بحلول 2027.
غواتيمالا: تتواصل عمليات الاعتماد الصحي لـ 2000 هكتار مع وزارة الزراعة الأمريكية، وسط توقعات بشحن 350 إلى 500 حاوية إلى أوروبا.
تحركات إسرائيلية للتوسع الخارجي وانتعاش مرتقب للصادرات المغربية
يلجأ المصدّرون الإسرائيليون إلى الاستثمار في أراضٍ زراعية خارج البلاد لتقليل مخاطر الاعتماد على المنشأ الواحد وتغطية الطلب العالمي.
وتوسع مستثمرون إسرائيليون في زراعة الأفوكادو ببيرو على مساحة تتراوح بين 150 و200 هكتار وصولاً إلى هدف 1000 هكتار، مع بدء دخول الثمار البيروفية للأسواق الأوروبية هذا العام. كما تستهدف التحركات الاستثمارية الوصول إلى 1000 هكتار في المغرب خلال 5 سنوات.
وفي المغرب، تشير التوقعات غير الرسمية الصادرة عن مؤتمر الأفوكادو الأول في طنجة إلى تعافي الإنتاج ليصل إلى 140 ألف طن لموسم 2026/2027، مع توجيه صادرات تتراوح بين 100 ألف و110 آلاف طن، مقتربة من مستويات موسم 2024/2025 بعد تراجعها إلى 62 ألف طن في 2025/2026.
وتصل حصة المغرب حاليًا إلى 17% من إجمالي الإمدادات الشتوية لأوروبا والبالغة 407 آلاف طن، وسط توقعات بزيادتها إلى 20%. وتمنح الميزة اللوجستية للشاحنات المغربية قدرة على الوصول للمستوردين الأوروبيين في غضون 72 ساعة، محققة نافذة تسويقية بين الأسبوعين 45 و51 قبل تكثيف الإنتاج الإسباني والإسرائيلي.
أسواق أفريقيا وأسيا وأستراليا
تشهد الأسواق الإقليمية والدولية تطورات متزامنة مع ختام مواسم الحصاد:
تنزانيا والهند: يقترب الموسم التنزاني من نهايته وسط اعتماد مكثف على الشحن الجوي بقطع بين 5 و10 أطنان. وتستحوذ الهند على 90% من الصادرات التنزانية لتمتعها بالإعفاء الجمركي، بأسعار تتراوح بين 7.10 و7.70 يورو للكرتونة (4 كجم). وتستهدف تنزانيا إنتاج 235 ألف طن وتصدير 40 ألف طن بموسم 2026/2027.
جنوب أفريقيا: تتواصل آخر الشحنات نحو أوروبا والمملكة المتحدة، وتتأثر الأسعار المحلية بالارتفاع لتصل إلى 0.90 يورو للكيلوغرام، مع تسجيل أفوكادو “فويرتي” الأخضر (1.30–1.50 يورو/كجم) أرباحًا أعلى مقارنة بصنف “هاس” (0.70 يورو/كجم).
أستراليا: تراجع إنتاج ولاية غرب أستراليا لظروف المناخ وضعف التلقيح، ما رفع أسعار التجزئة للثمرة، وسط توقعات بتعويض النقص من خلال المحصول المرتقب بولاية كوينزلاند.
أخترنا لك .. محصول أفوكادو وفير خارج الموسم في جنوب أفريقيا.. “تأثير هائل” متوقع
تابعنا على الفيس بوك .. من هنا


